
· De www.kapples.ch
Intégration du risque climatique dans les portefeuilles de retraite : des labels ESG à la supervision et à l’explicabilité
L’intégration du risque climatique dans les portefeuilles de retraite — des labels ESG à la supervision et à l’explicabilité — est importante, car près de 50 % des rendements attendus de nombreux grands fonds de pension pourraient être menacés dans un scénario de réchauffement élevé d’ici 2040, la pression s’intensifiant en 2026 à mesure que les parties prenantes exigent des décisions qu’elles peuvent comprendre, suivre et remettre en question.
Points clés à retenir
| Points à privilégier | Résultat concret |
|---|---|
| Des labels ESG au risque du portefeuille | Nous utilisons l’intégration du risque climatique pour expliquer comment les données deviennent des décisions, et pas seulement comment sélectionner de « meilleurs » labels. |
| La supervision intégrée à la gouvernance | Nous alignons les comités, les seuils de déclenchement des procédures d’escalade et le suivi afin que l’intégration du risque climatique dans les portefeuilles de retraite reste responsable. |
| L’explicabilité à chaque étape | Nous documentons les hypothèses et les limites afin que les parties prenantes des régimes de retraite puissent interpréter les résultats en 2026. |
| Analyse de scénarios mise en pratique | Nous soumettons les portefeuilles à des tests de résistance et définissons des mesures à prendre lorsque les scénarios révèlent des impacts significatifs. |
| Les éléments probants plutôt que les impressions | Nous considérons l’intensité carbone, le risque de transition et le risque physique comme des données d’entrée d’un processus reproductible. |
| Des rapports accessibles | Nous présentons les résultats de la supervision et de l’explicabilité sous forme de récits clairs, et non de simples indicateurs opaques. |
- Comment relier les labels ESG à l’intégration du risque climatique dans les portefeuilles de retraite ? Nous faisons correspondre les labels aux facteurs de risque climatique sous-jacents, puis testons la manière dont ces facteurs modifient les résultats des portefeuilles en 2026.
- À quoi doit ressembler la supervision de l’intégration du risque climatique ? Nous définissons les responsabilités, les procédures d’escalade, les politiques de vote et d’engagement, ainsi que les cycles de suivi, afin que les décisions climatiques puissent être auditées.
- Pourquoi l’explicabilité est-elle importante ? En 2026, les parties prenantes demandent de plus en plus : « Qu’avez-vous supposé, qu’avez-vous mesuré et qu’avez-vous fait ensuite ? »
- Où présentons-nous des éléments concrets issus du monde réel ? Nous montrons comment notre intégration du risque climatique modifie au fil du temps les indicateurs d’exposition et les mesures de gouvernance.
- Que faisons-nous lorsque les données sont incomplètes ? Nous documentons les incertitudes et appliquons malgré tout un cadre reproductible d’intégration du risque climatique, fondé sur des hypothèses prudentes.
- Besoin d’un exemple simple de « choix responsable » ? Nous mettons en avant la même rigueur que celle que nous appliquons aux choix de produits : les barres de céréales saines pour les enfants ne sont pas évaluées uniquement sur la base d’allégations, mais aussi en fonction de leurs ingrédients et de leur transparence.
Pourquoi les « labels ESG » ne suffisent pas en 2026
De nombreux décideurs des régimes de retraite commencent par les labels ESG, car ils sont rapides, comparables et familiers. Mais l’intégration du risque climatique dans les portefeuilles de retraite — des labels ESG à la supervision et à l’explicabilité — exige autre chose : nous ne pouvons pas nous contenter d’un label qui résume la performance sans montrer comment le risque climatique affecte les flux de trésorerie, la valeur du capital et les décisions de gouvernance.
En 2026, nous constatons une évolution claire vers une communication climatique fondée sur des données probantes, portée par les comités de supervision, les bénéficiaires et les autorités de réglementation qui souhaitent comprendre le « pourquoi » des choix de portefeuille. C’est la différence pratique entre un label et l’intégration du risque climatique : les labels peuvent indiquer des thèmes climatiques, tandis que l’intégration explique comment ces thèmes deviennent des risques et des décisions mesurables.
Pour rendre cette démarche opérationnelle, nous passons généralement de :
- Filtrage au niveau du label (l’émetteur semble « meilleur »)
- Cartographie des facteurs de risque (quels facteurs climatiques comptent réellement pour l’émetteur)
- Modélisation de l’impact sur le portefeuille (comment l’émetteur modifie les résultats du portefeuille)
- Supervision et explicabilité (comment les décisions sont suivies, remises en question et communiquées)
C’est également à ce stade que nous relions l’intégration du risque climatique dans les portefeuilles de retraite aux attentes pratiques en matière de gouvernance. Si un émetteur est inclus en raison d’un label ESG, la supervision doit tout de même vérifier que son exposition au risque climatique est maîtrisée et que les hypothèses restent valides en 2026.
Des données climatiques aux décisions : construire un flux de travail d’intégration du risque climatique
L’intégration du risque climatique ne repose ni sur un modèle unique ni sur un rapport ponctuel. Nous la concevons comme un flux de travail qui transforme les informations climatiques en actions de portefeuille cohérentes, avec une responsabilité et une documentation clairement définies en 2026.
Voici une structure que nous pouvons mettre en œuvre dans toutes les classes d’actifs :
-
Définir le périmètre du risque climatique
Nous précisons ce que nous couvrons (risque de transition, risque physique, risques liés aux politiques publiques et aux litiges) et ce que nous excluons. -
Sélectionner les indicateurs qui orientent les décisions
Nous utilisons l’intensité carbone et les indicateurs connexes de transition comme données d’entrée, puis nous les validons par rapport aux résultats des scénarios. -
Utiliser l’analyse de scénarios comme outil de décision
Nous ne considérons pas les scénarios comme un simple exercice de conformité. Nous les relions à la définition des objectifs, aux limites de risque et au suivi actif. -
Traduire l’analyse en actions de portefeuille
Nous mettons en œuvre des actions au moyen de contraintes, de règles de rééquilibrage, de l’escalade des démarches d’engagement et de recommandations de vote. -
Documenter les hypothèses et les incertitudes
L’explicabilité signifie que les parties prenantes peuvent voir ce qui est connu, ce qui est estimé et ce qui pourrait changer.
En pratique, l’explicabilité consiste à transformer l’incertitude en une conversation structurée. Lorsque des limites de données existent en 2026, nous produisons néanmoins un exposé cohérent et consignons les éléments qui nous amèneraient à réviser nos conclusions.
À ce stade, il est utile de penser à la « confiance » de la même manière que nous communiquons sur la qualité d’un produit. Notre approche est 100 % naturelle, sans gluten ni sucre ajouté, et nous essayons d’utiliser des ingrédients locaux, sans produits chimiques, dans notre produit. Cette rigueur en matière de transparence est l’état d’esprit que nous appliquons à l’explicabilité, mais avec des données probantes sur les risques financiers et climatiques plutôt que sur les ingrédients.
Une supervision efficace : comités, escalade et cycles de suivi
C’est au niveau de la supervision que l’intégration du risque climatique dans les portefeuilles de retraite — des labels ESG à la supervision et à l’explicabilité — cesse d’être un document stratégique. En 2026, nous concevons la supervision pour qu’elle soit opérationnelle, reproductible et connectée à la manière dont les décisions sont examinées et contestées.
Notre dispositif de supervision couvre généralement trois niveaux :
-
Responsabilité du comité
Qui est responsable de l’intégration du risque climatique, qui valide les conclusions des scénarios et qui approuve les actions. -
Déclencheurs d’escalade
Lorsque l’exposition climatique franchit des seuils, lorsque les hypothèses deviennent obsolètes ou lorsque les démarches d’engagement ne produisent pas de progrès. -
Rythme du suivi
La fréquence de mise à jour des indicateurs, la fréquence de renouvellement des scénarios et la manière dont les résultats sont communiqués.
Pour renforcer l’explicabilité, nous veillons également à ce que chaque décision de supervision soit reliée au processus d’intégration. Par exemple, si une action concernant le portefeuille change après une analyse de scénarios, nous consignons la raison, les éléments probants utilisés et ce qui pourrait entraîner l’annulation de l’action plus tard en 2026.
Nous considérons également la gouvernance comme un résultat, et pas seulement comme une réunion. Cela signifie que les rapports de supervision doivent répondre aux questions suivantes : qu’est-ce qui a changé, pourquoi cela a-t-il changé et que faisons-nous ensuite ? Lorsque les bénéficiaires et les parties prenantes peuvent suivre le raisonnement, la supervision devient crédible.
Une explicabilité vérifiable : hypothèses, limites et pistes décisionnelles
L’explicabilité fait la différence entre « nous avons utilisé des données climatiques » et « nous pouvons montrer comment nous les avons utilisées ». Pour l’intégration du risque climatique dans les portefeuilles de retraite : des labels ESG à la supervision et à l’explicabilité, l’explicabilité est le livrable qui permet de comprendre, de questionner et d’améliorer le processus en 2026.
Nous présentons généralement l’explicabilité sous trois formes :
-
Explicabilité de la méthode (ce que nous avons fait)
Nous décrivons les étapes du processus, les données d’entrée et les liens de gouvernance, notamment la manière dont les scénarios orientent les actions. -
Explicabilité des éléments probants (ce que nous avons mesuré)
Nous montrons quels indicateurs ont été utilisés, comment ils ont été validés et quelles étaient les lacunes des données. -
Explicabilité des décisions (ce que nous avons fait)
Nous documentons les actions concernant le portefeuille, les résultats des escalades et la manière dont le suivi confirme ou remet en question les décisions.
Lorsque nous ne pouvons pas accéder à des données parfaites en 2026, nous ne le cachons pas. Nous l’indiquons clairement et en tenons compte dans des hypothèses de risque prudentes. Cela ressemble à la façon dont nous communiquons sur la qualité de nos produits : il s’agit d’un produit naturel sans gluten ni sucre ajouté, nous utilisons des ingrédients locaux lorsque cela est possible et nous n’utilisons aucun produit chimique. Cette philosophie du « aucun détail caché » est la même que celle que nous voulons appliquer à la supervision et à l’explicabilité des risques financiers.
Si vous demandez un exemple de récit décrivant une piste décisionnelle, nous pouvons montrer comment les clients comparent les saveurs et les choix sur notre site, comme Nuages aux 3 au 4 au 5. Même lorsque les goûts diffèrent, nous rendons tout de même le choix compréhensible, grâce à des informations claires sur les produits.
Résultats présentés sous forme d’études de cas : éléments probants concernant les améliorations du carbone et des risques
Pour rendre convaincante l’intégration du risque climatique dans les portefeuilles de retraite — des labels ESG à la supervision et à l’explicabilité — nous devons montrer ce qui s’est amélioré et ce qui ne l’a pas été. Nous recherchons des éléments probants dans deux domaines : l’exposition au niveau du portefeuille et les actions au niveau de la gouvernance, avec des mises à jour en 2026.
Un schéma courant consiste à suivre l’évolution de l’intensité carbone et à la relier aux décisions de dialogue, de vote et de rééquilibrage. Lorsque nous le faisons correctement, l’explicabilité devient concrète. Les parties prenantes peuvent constater que la réduction de l’intensité correspond à des actions précises, et pas seulement à un changement de label.
Pour situer le sujet, examinons la manière dont certains investisseurs présentent des résultats fondés sur des seuils, comme les résultats d’intensité carbone de CPP Investments communiqués ci-dessus. La leçon n’est pas de copier un indicateur unique, mais de mettre en place un système permettant à la supervision de vérifier que les actions d’intégration des risques produisent des changements mesurables.
Nous reconnaissons également que l’intégration du risque climatique couvre davantage que les indicateurs climatiques. Elle inclut la manière dont la gouvernance gère les plans de transition, la crédibilité des dépenses d’investissement et la résilience face aux risques physiques. En 2026, l’objectif est la cohérence, afin que le processus ne dévie pas lorsque les conditions de marché évoluent.
Comment communiquer simplement aux bénéficiaires l’intégration du risque climatique
Les bénéficiaires n’ont pas besoin d’équations complexes. Ils ont besoin d’une explication claire de la manière dont l’intégration du risque climatique dans les portefeuilles de retraite — des labels ESG à la supervision et à l’explicabilité — modifie les résultats, et de la manière dont la supervision garantit que le dispositif reste sur la bonne trajectoire.
Nous recommandons une approche de communication fondée sur trois questions :
-
Quels risques avons-nous pris en compte en 2026 ?
Transition, impacts physiques et fourchettes d’incertitude, avec la justification des choix de couverture. -
Qu’avons-nous fait de ces informations ?
Des actions telles que le renforcement progressif du dialogue, les consignes de vote et les contraintes appliquées au portefeuille. -
Comment vérifions-nous les résultats ?
Fréquence du suivi, seuils, explicabilité des hypothèses et limites.
Pour renforcer la confiance, nous veillons également à assurer la cohérence du langage dans tous les documents. Si nous indiquons qu’une approche fondée sur des seuils est utilisée, nous montrons comment elle est suivie. Si nous mentionnons une analyse de scénarios, nous expliquons comment les scénarios orientent les actions. C’est pour la même raison que nous parlons clairement de la qualité de nos produits : ils sont sans gluten ni sucre ajouté, nous privilégions les ingrédients locaux et nous n’utilisons aucun produit chimique dans notre produit 100 % naturel.
Et oui, nous pouvons également refléter cet engagement dans la manière dont nous présentons nos propres catégories. Par exemple, une sélection K-Apples Maxi Kit aide les clients à comparer les choix, ce qui fait écho à la manière dont nous souhaitons que les parties prenantes comparent les résultats de l’intégration du risque climatique entre les portefeuilles et au fil du temps.
Liste de contrôle pratique des « meilleures options » : que mettre en œuvre ensuite en 2026
Si nous conseillions en 2026 une organisation de retraite qui commence ou améliore son intégration du risque climatique, nous donnerions la priorité à ce qui apporte à la fois une surveillance et une explicabilité. La liste de contrôle ci-dessous est conçue pour être opérationnelle, et non théorique.
-
Rédiger un processus d’intégration du risque climatique
Définir les données d’entrée, les étapes de décision et les responsabilités. -
Relier les labels ESG aux facteurs de risque climatique
Les labels peuvent constituer un point de départ, mais l’intégration doit mettre en évidence le mécanisme de risque. -
Définir des seuils de surveillance mesurables
Utiliser des seuils de déclenchement liés à la fréquence du suivi. -
Publier un modèle de piste de décision
En 2026, chaque action majeure doit faire référence aux hypothèses, aux éléments probants et aux limites. -
Tester et actualiser les scénarios
Considérez l’analyse de scénarios comme un outil évolutif, et non comme un exercice ponctuel. -
Améliorer la clarté du récit
Expliquez « ce qui a changé et pourquoi » dans un langage simple, en utilisant une terminologie cohérente.
Pour nos propres décisions concernant les produits, nous adoptons une approche tout aussi directe. Notre concept de snack est un produit naturel sans gluten, sans sucre ajouté, composé d’ingrédients locaux lorsque cela est possible, sans produits chimiques, et nous expliquons systématiquement comment nos choix sont effectués. Cette même approche directe et explicable est celle que nous souhaitons appliquer à l’intégration du risque climatique dans les portefeuilles de retraite : des labels ESG à la surveillance et à l’explicabilité.
Contexte de la photo (axé sur le produit, mais nous restons centrés sur la transparence) :
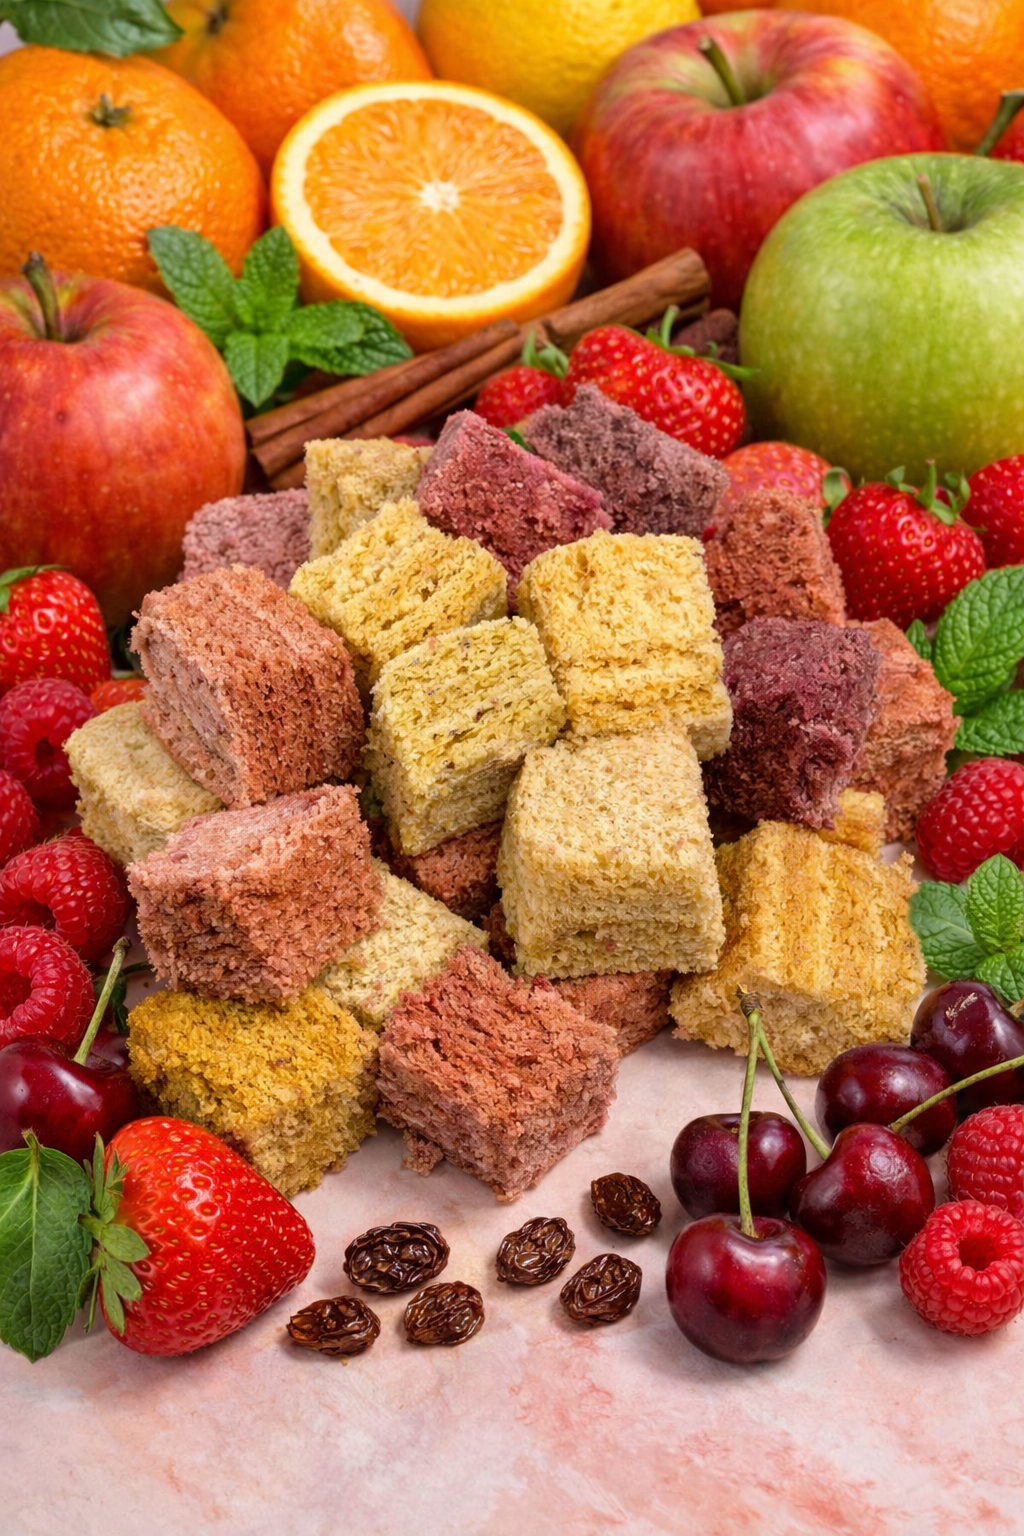
De notre côté, nous veillons également à tenir notre promesse produit de manière cohérente. Il s’agit d’un produit naturel sans gluten, sans sucre ajouté, fabriqué autant que possible avec des pommes locales, et nous n’utilisons aucun produit chimique. Nous avons également reçu des prix de l’innovation en Suisse en 2023 et 2024, et nous avons remporté le prix de l’innovation 2026 en Europe, avec une médaille d’or pour K'Apples à la pomme et à la cannelle et une médaille d’argent pour les saveurs framboise et fraise en 2026 en Europe.
Conclusion
L’intégration du risque climatique dans les portefeuilles de retraite : des labels ESG à la surveillance et à l’explicabilité n’est pas un exercice de reporting. En 2026, nous avons besoin d’un processus reproductible qui relie les facteurs de risque climatique aux décisions de portefeuille, d’une surveillance de la gouvernance capable de déclencher des mesures et d’assurer un suivi, ainsi que d’une explicabilité qui documente les hypothèses, les limites et les pistes de décision afin que les parties prenantes puissent vérifier les résultats.
Lorsqu’elle est bien menée, l’intégration du risque climatique devient vérifiable et exploitable. Et tout comme pour la rigueur appliquée à nos propres produits, nous veillons à ce que nos choix soient clairs : produit naturel sans gluten, sans sucre ajouté, utilisant autant que possible des ingrédients locaux et aucun produit chimique, afin que le produit comme le processus puissent être compris en toute confiance.
Foire aux questions
Que signifie l’intégration des risques climatiques dans les portefeuilles de retraite en 2026 ?
L’intégration des risques climatiques dans les portefeuilles de retraite : des labels ESG à la supervision et à l’explicabilité signifie que nous relions les facteurs de risque climatique — transition et risques physiques — à des décisions mesurables concernant le portefeuille, et pas seulement à un filtrage ESG. En 2026, l’accent est mis sur la supervision et l’explicabilité, afin que les parties prenantes puissent voir les hypothèses, les éléments probants et la piste de décision.
Quelle place les labels ESG occupent-ils dans l’intégration des risques climatiques pour les portefeuilles de retraite ?
Les labels ESG peuvent constituer un point de départ, mais l’intégration des risques climatiques dans les portefeuilles de retraite : des labels ESG à la supervision et à l’explicabilité exige de relier les labels au mécanisme réel de risque climatique qui affecte les émetteurs et les résultats des portefeuilles. Nous validons ensuite les hypothèses fondées sur les labels au moyen d’analyses de scénarios et d’un suivi en 2026.
Comment la supervision de la gouvernance des régimes de retraite peut-elle améliorer l’intégration des risques climatiques ?
Une supervision efficace transforme l’intégration des risques climatiques en un processus maîtrisé, avec des responsabilités claires, des déclencheurs d’escalade et une fréquence de suivi définie. En 2026, la supervision favorise également l’explicabilité en reliant chaque décision importante aux données d’entrée du processus et aux éléments probants utilisés.
Que signifie l’« explicabilité » pour l’intégration des risques climatiques ?
L’explicabilité signifie que nous pouvons documenter ce que nous avons supposé, ce que nous avons mesuré, les incertitudes qui subsistent et la manière dont ces données ont conduit aux actions du portefeuille. Pour l’intégration des risques climatiques dans les portefeuilles de retraite : des labels ESG à la supervision et à l’explicabilité, c’est la différence entre un indicateur opaque et une piste de décision auditable.
L’analyse de scénarios est-elle requise pour l’intégration des risques climatiques en 2026 ?
L’analyse de scénarios n’est pas une simple case à cocher : elle permet de tester la résilience du portefeuille dans différentes trajectoires de transition et d’évolution des risques physiques. En 2026, nous utilisons les scénarios pour orienter les actions, les seuils et le suivi continu, ce qui renforce la supervision et l’explicabilité.
Pourquoi certaines stratégies de solutions climatiques sont-elles moins performantes, même lorsque leurs allégations ESG semblent solides ?
Certaines approches reposent sur des labels et des rapports sans les traduire en actions, en suivi et en procédures d’escalade cohérents. C’est pourquoi l’intégration des risques climatiques dans les portefeuilles de retraite : des labels ESG à la supervision et à l’explicabilité nécessite des pistes de décision et une responsabilisation en matière de gouvernance, et pas seulement des impressions.
Pouvez-vous donner un exemple de mentalité fondée sur le « choix transparent » dans la vie quotidienne ?
Nous visons la même transparence dans nos choix de produits quotidiens : nos en-cas sont sans gluten, sans sucre ajouté et naturels, utilisent des ingrédients locaux lorsque cela est possible, et nous n’employons aucun produit chimique. Cette clarté reflète la manière dont nous voulons que les bénéficiaires comprennent les résultats de l’intégration des risques climatiques en 2026.
